As famílias italianas encerraram 2025 com € 177,5 bilhões em crédito ao consumo contratado com bancos e financeiras. O valor cresceu 4,9% em um ano e é cerca de 62% superior ao registrado nove anos antes.
Os dados são de levantamento do Escritório de Estudos da CGIA de Mestre, elaborado a partir de informações do Banco da Itália e do Istat. Os financiamentos imobiliários não entram nesse cálculo.
Na média nacional, o crédito ao consumo corresponde a € 6.657 por família. O cálculo considera as 26,67 milhões de famílias existentes na Itália em 1º de janeiro de 2025.
Isso significa que o número não representa necessariamente quanto deve cada família que contratou um empréstimo, mas a divisão do estoque total de crédito pelo número de núcleos familiares.
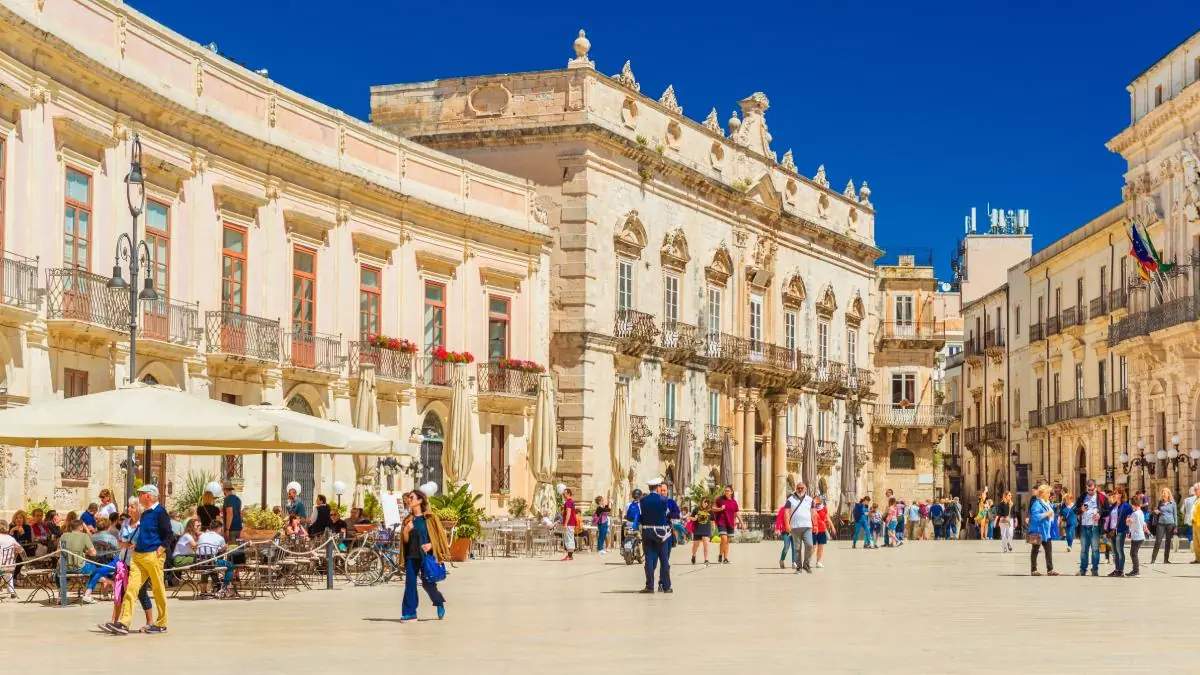
Siracusa lidera o ranking
A maior exposição média está em Siracusa, na Sicília, com € 8.437 por família. Em seguida aparecem Massa-Carrara, Lodi, Pistoia e Pisa.
Pistoia também se destaca pela alta registrada em um ano. O crédito ao consumo avançou 7,1%, maior variação entre as províncias italianas, ao lado de Ravenna.
Na outra ponta aparecem Trento, com € 4.524 por família, Sondrio, com € 4.400, e Bolzano, com € 3.106.
Umbria lidera entre as regiões
Quando a comparação é feita por região, a Umbria aparece na primeira posição, com € 7.514 em crédito ao consumo por família. Toscana, com € 7.399, e Sicília, com € 7.383, completam as três primeiras colocações.
Os menores valores foram registrados em Friuli-Venezia Giulia, com € 5.845, Basilicata, com € 5.536, e Trentino-Alto Adige, com € 3.824.
A Toscana tem presença expressiva também no ranking provincial: quatro das dez primeiras colocadas pertencem à região, Massa-Carrara, Pistoia, Pisa e Lucca.
Crédito ao consumo cresceu 62% em nove anos
Segundo a CGIA, o crédito ao consumo concedido por bancos e financeiras aumentou cerca de € 68 bilhões entre 2016 e 2025, avanço de aproximadamente 62%.
Só no último ano, o estoque passou de € 169,3 bilhões em 2024 para € 177,5 bilhões em 2025, alta de 4,9%.
A CGIA aponta duas razões principais para a procura por esse tipo de financiamento: a necessidade de liquidez para despesas imprevistas ou para complementar o orçamento e o financiamento de bens duráveis, como automóveis, móveis e eletrodomésticos.
A entidade ressalta, porém, que o aumento do crédito não indica automaticamente dificuldade financeira. A sustentabilidade depende também da relação entre as parcelas das dívidas e a renda disponível das famílias.
Juros do crédito passam de 10%
O custo do crédito ao consumo permanece elevado. Segundo os dados reunidos pela CGIA, o TAEG médio passou de 7,64% em 2021 para 10,16% em 2023.
Em julho de 2026, estava em 10,38%, 0,41 ponto percentual acima do nível registrado no fim de 2025.
Separadamente, os empréstimos bancários às famílias consumidoras somavam € 612,6 bilhões no fim de 2025. Desse total, € 447,6 bilhões correspondiam a financiamentos imobiliários e € 126,9 bilhões a crédito ao consumo concedido por bancos. Quando também são consideradas as financeiras não bancárias, o estoque total de crédito ao consumo chega aos € 177,5 bilhões usados no ranking.
Newsletter
Últimas do Italianismo
Todo dia, às 18h, um resumo do que aconteceu na Itália direto no seu e-mail.
É gratuito e você cancela quando quiser.